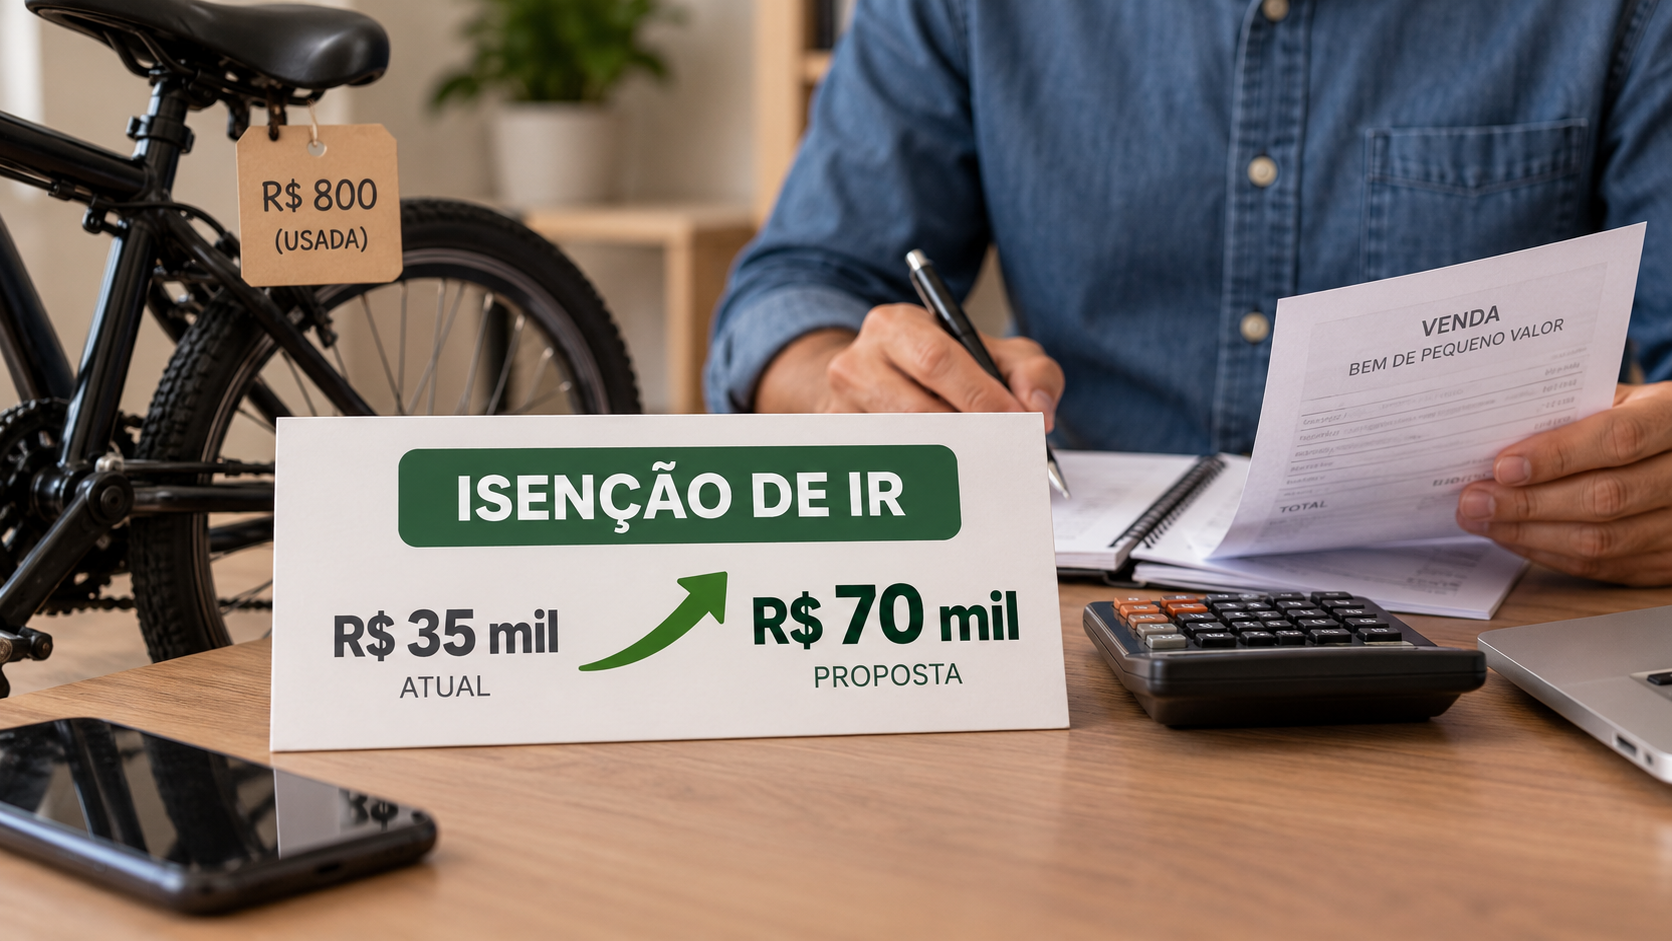
Uma proposta em tramitação na Câmara dos Deputados pode alterar o valor usado como referência para a isenção do Imposto de Renda sobre a venda de bens de pequeno valor. O texto prevê a elevação do limite de R$ 35 mil para R$ 70 mil.
A mudança alcançaria a regra aplicada às vendas ocasionais de bens e direitos. Pela legislação em vigor, operações dentro do limite atual podem ficar fora da apuração do ganho de capital, desde que atendidas as condições previstas para a isenção.
O projeto ainda não modifica a norma vigente. Até que a tramitação seja concluída e a mudança eventualmente entre em vigor, o limite de R$ 35 mil continua sendo o parâmetro utilizado pelos contribuintes.
Como funciona o limite atual
O Imposto de Renda sobre ganho de capital incide, em determinadas situações, sobre a diferença positiva entre o valor de compra de um bem e o preço pelo qual ele foi vendido. A regra considera o ganho obtido na operação, e não simplesmente o valor total recebido pelo vendedor.
Há, porém, uma hipótese de isenção para vendas de bens ou direitos de pequeno valor. O limite atualmente estabelecido é de R$ 35 mil. A referência é aplicada às operações realizadas no mês, conforme as regras do Imposto de Renda.
Na prática, o contribuinte precisa observar o conjunto das vendas sujeitas ao limite, e não apenas analisar cada negociação isoladamente. Uma operação individual abaixo do teto não deve ser considerada de forma separada quando a legislação determina a avaliação do total vendido no período.
O que o projeto pretende mudar
A proposta em análise na Câmara mantém a estrutura da regra, mas atualiza o valor de referência. Se aprovada, a isenção para vendas de pequeno valor passaria a considerar operações de até R$ 70 mil, em vez dos atuais R$ 35 mil.
O objetivo imediato do texto é ampliar a faixa de operações que podem ser enquadradas na hipótese de não incidência do imposto. Com isso, vendas que hoje ultrapassam o limite e podem exigir a apuração de ganho de capital passariam a ficar dentro da faixa de pequeno valor, caso a nova regra seja aprovada.
A proposta não significa que toda venda de bem por até R$ 70 mil ficaria automaticamente livre de qualquer obrigação tributária ou declaratória. O enquadramento dependeria da redação final aprovada, das condições previstas na legislação e da forma como a Receita Federal regulamentaria a aplicação da mudança, se ela for convertida em norma.
Por que o valor de referência importa
O limite funciona como uma linha de separação entre determinadas vendas de pequeno valor e as operações que podem exigir o cálculo do ganho de capital. Quando há lucro na venda de um bem e a operação não se enquadra em uma hipótese de isenção, o contribuinte precisa verificar as regras específicas para apuração e recolhimento do imposto.
A atualização proposta altera justamente esse ponto de corte. O aumento de R$ 35 mil para R$ 70 mil ampliaria o valor máximo alcançado pela regra de isenção, mas não mudaria os demais elementos que devem ser observados na análise da venda.
Também é necessário diferenciar o preço de venda do ganho obtido. Um bem vendido por valor superior ao limite pode ter uma situação tributária diferente de outro vendido dentro da faixa. Da mesma forma, a existência de lucro, prejuízo, outras vendas no mesmo período e o tipo de bem podem influenciar o tratamento aplicável.
Regra atual continua valendo
Enquanto o projeto estiver em tramitação, o contribuinte deve usar os parâmetros atualmente previstos na legislação. A simples apresentação ou análise de uma proposta não altera as obrigações do Imposto de Renda.
Por isso, vendas realizadas antes de eventual mudança devem ser avaliadas de acordo com as regras vigentes no período correspondente. O limite de R$ 70 mil somente poderá ser usado se a alteração for aprovada pelas etapas legislativas e passar a produzir efeitos conforme o texto definitivo.
O andamento do projeto também pode modificar o conteúdo originalmente apresentado. Durante a tramitação, propostas podem receber emendas, ter a redação alterada ou não avançar para as etapas seguintes. A versão final, caso exista, será o documento que definirá o alcance da nova regra.
Atenção ao cálculo do ganho de capital
O contribuinte que vende um bem deve guardar documentos que comprovem a aquisição, o custo de compra, eventuais despesas admitidas na legislação e o valor da venda. Esses registros ajudam a identificar se houve ganho e qual tratamento tributário deve ser aplicado.
O cálculo não deve ser feito apenas com base no dinheiro recebido. É preciso considerar o custo informado para o bem e as normas específicas do Imposto de Renda. Em operações que não estejam cobertas pela isenção, o ganho de capital pode exigir procedimento próprio de apuração e recolhimento.
Também é importante verificar se houve outras vendas no mesmo mês. A análise do limite precisa respeitar a forma prevista na legislação, especialmente quando mais de uma operação é realizada no período.
Próximos passos da proposta
O texto seguirá o processo legislativo da Câmara, com análise nas instâncias responsáveis antes de uma eventual votação. Caso avance, ainda poderá passar por outras etapas até se transformar em norma aplicável.
Até o momento, a principal alteração prevista é a atualização do limite de R$ 35 mil para R$ 70 mil. Não há, com a proposta, mudança imediata nas regras utilizadas na declaração ou na apuração do ganho de capital.
Para o contribuinte, a orientação é considerar o limite vigente ao declarar operações já realizadas e acompanhar a tramitação antes de aplicar qualquer novo valor. A eventual ampliação da isenção dependerá da aprovação do projeto e da definição de sua data de início.
Fonte: Agência Câmara de Notícias.