A conferência dos descontos registrados na folha de pagamento está no centro de uma proposta analisada pela Câmara dos Deputados. O projeto trata da inclusão indevida de valores que reduzem a remuneração do trabalhador e prevê uma resposta penal específica para esse tipo de conduta.
O texto parte da situação em que o desconto não corresponde a uma obrigação válida ou é lançado sem autorização. Nessa hipótese, a redução do valor recebido pelo empregado ocorreria por meio de uma informação inserida no processamento da folha.
A proposta ainda está em tramitação e, portanto, não representa uma regra vigente. Para entrar em vigor, o texto precisa seguir as etapas de análise do Congresso Nacional e ser submetido às demais fases previstas no processo legislativo.
O que a proposta pretende alcançar
O projeto direciona a responsabilização para a própria operação que produz o desconto indevido. A preocupação apresentada é evitar que a fraude seja examinada apenas pelo resultado final, como o pagamento de um salário menor, sem considerar a manipulação do registro usado para chegar a esse valor.
Na prática, a folha reúne as informações que determinam a remuneração a ser paga ao trabalhador. Entre esses dados estão os valores que compõem o pagamento e as deduções aplicadas sobre a quantia devida. Quando um desconto é inserido de forma irregular, o lançamento interfere diretamente no resultado apresentado no contracheque.
Segundo a proposta, a inclusão fraudulenta de um desconto pode produzir uma redução artificial do salário. O texto busca estabelecer tratamento próprio para essa situação, em vez de deixá-la sem uma referência penal específica.
Diferença entre desconto regular e lançamento indevido
Descontos em folha podem ocorrer em diferentes situações previstas em lei, em contrato ou autorizadas pelo trabalhador. O ponto tratado pelo projeto é a hipótese em que o valor é criado, registrado ou aplicado sem base válida.
Essa distinção é importante porque a existência de um desconto não caracteriza, por si só, uma fraude. O que a proposta mira é a conduta deliberada de quem interfere no processamento da folha para fazer com que uma quantia seja retirada da remuneração sem que o trabalhador tenha autorizado ou assumido aquela obrigação.
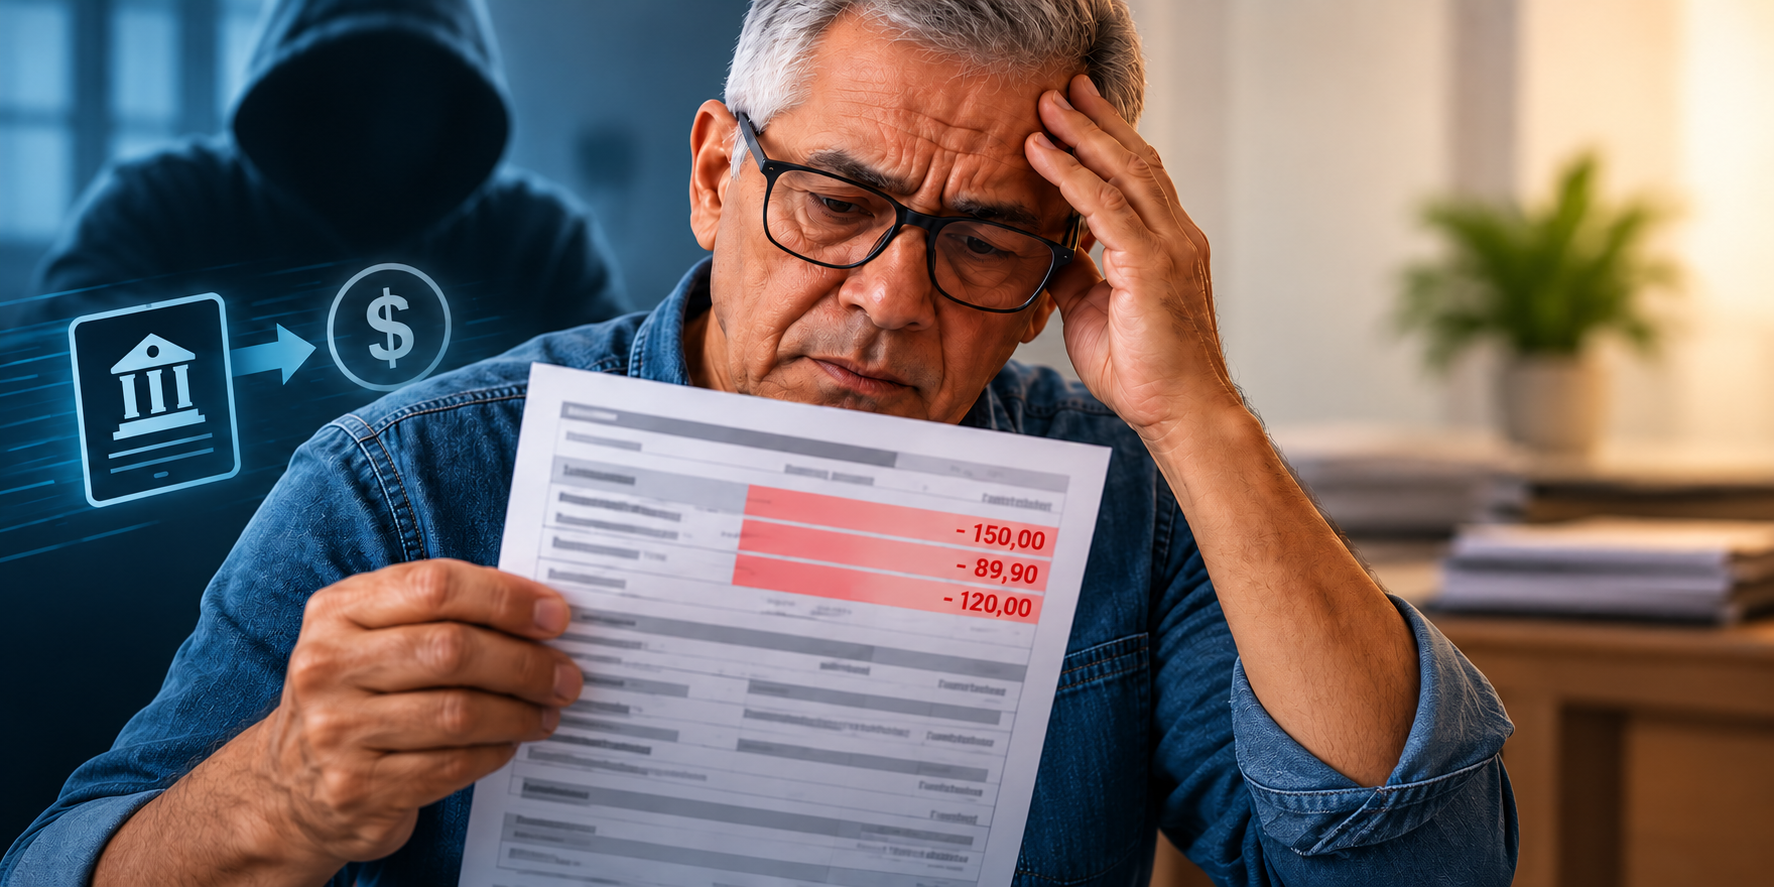
O lançamento pode aparecer no contracheque como uma dedução entre os componentes do pagamento. O trabalhador, nesse caso, recebe um valor líquido inferior ao que teria direito a receber sem a operação questionada. A análise da fraude dependeria das circunstâncias do caso e da comprovação de que o registro foi feito de maneira indevida.
Por que a etapa do processamento é relevante
A proposta concentra atenção em uma fase anterior ao depósito do salário. É durante o processamento da folha que os dados são reunidos e os descontos são aplicados ao valor bruto ou à remuneração considerada para o pagamento.
Essa etapa pode envolver o registro de informações que serão reproduzidas no contracheque e utilizadas para definir o valor líquido. Se um desconto falso for incluído nesse procedimento, o efeito aparece na quantia efetivamente recebida pelo trabalhador.
Ao tratar da origem do abatimento, o texto procura alcançar a conduta praticada dentro do mecanismo de cálculo e registro da folha. A medida não se limita à constatação de que houve diferença entre o valor esperado e o valor pago; ela considera a forma como a redução foi produzida.
Responsabilização prevista no texto
O projeto prevê uma punição específica para a fraude relacionada ao desconto indevido em folha de pagamento. A proposta pretende definir uma referência própria para a conduta de inserir ou promover o lançamento fraudulento que reduz o valor devido ao trabalhador.
Como se trata de uma proposta em análise, o alcance definitivo da medida dependerá do texto que for aprovado ao final da tramitação. Também será necessário observar eventuais alterações feitas durante a apreciação pelos parlamentares.
A responsabilização penal, caso a proposta seja aprovada nos termos apresentados, dependerá da comprovação dos elementos previstos na norma. Isso inclui a identificação da conduta, a ausência de base válida para o desconto e a relação entre o lançamento e a redução do pagamento.
Efeito sobre o salário recebido
O impacto descrito no projeto está relacionado ao valor líquido que chega ao trabalhador. Um desconto incluído sem autorização reduz a quantia disponível no momento do pagamento, ainda que os demais componentes da folha estejam corretos.
O contracheque funciona como o registro dos valores utilizados para calcular a remuneração. Por isso, a inclusão de uma dedução indevida pode dificultar a percepção imediata de que houve uma interferência no processamento, especialmente quando o desconto aparece entre outras rubricas do documento.
A proposta associa a proteção penal não apenas ao salário como resultado, mas também à integridade das informações usadas para formar esse valor. O foco está na alteração fraudulenta do registro que determina quanto será pago.
Tramitação e situação atual
O texto é analisado pela Câmara dos Deputados e ainda não tem força de lei. A aprovação de um projeto depende da avaliação pelas instâncias legislativas competentes, da votação conforme o rito aplicável e das etapas posteriores previstas para a transformação da proposta em norma.
Durante a tramitação, o conteúdo pode ser discutido, receber modificações ou ser rejeitado. Também podem ser examinados os requisitos da conduta, a forma de responsabilização e os limites da aplicação da eventual regra.
Até que haja uma mudança legislativa aprovada e em vigor, situações envolvendo descontos indevidos continuam sujeitas às normas atualmente aplicáveis e à análise das autoridades responsáveis, conforme as características de cada caso.
O que está em discussão
O debate apresentado pelo projeto se concentra em uma pergunta: como deve ser tratada a fraude que reduz o salário por meio de um lançamento inserido na folha de pagamento?
A resposta proposta é a criação de uma previsão penal específica para essa conduta. O texto considera que a manipulação do desconto pode ser identificada no momento em que a folha é elaborada, antes de o pagamento ser realizado e de o trabalhador receber a remuneração reduzida.
Assim, a discussão não trata de todo e qualquer desconto feito no salário. O foco é a inclusão fraudulenta de uma dedução, sem autorização ou fundamento válido, com efeito direto sobre o valor que o trabalhador tem a receber.
Fonte: Agência Câmara de Notícias.