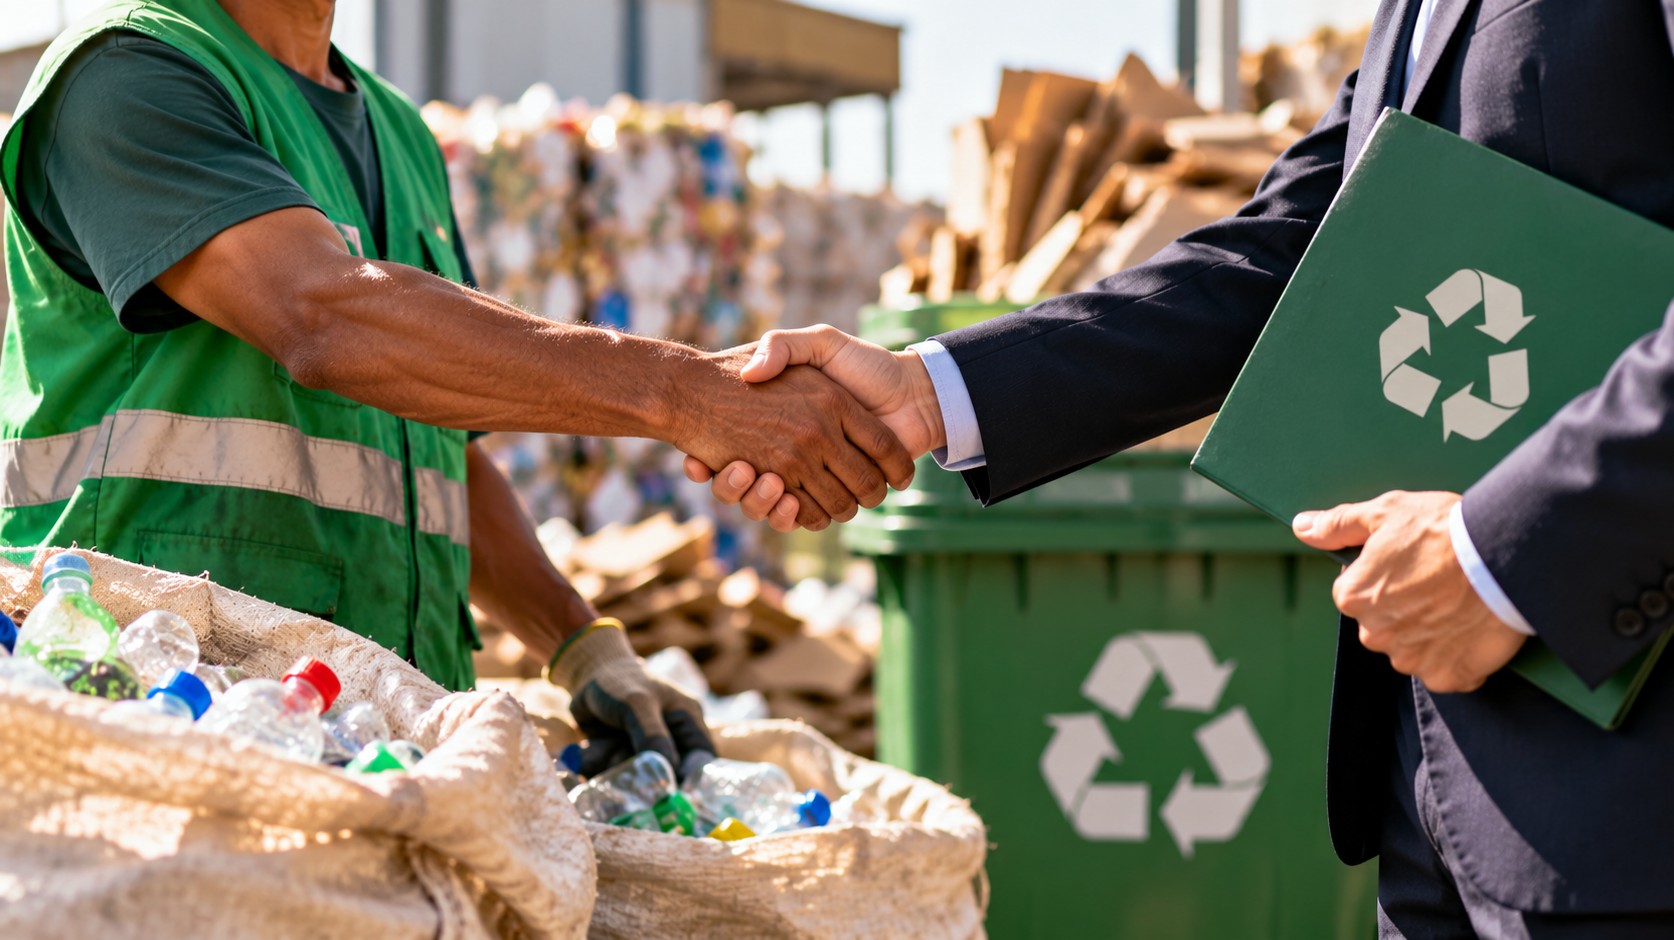
Empresas que comprarem materiais recicláveis de catadores poderão ser incluídas em uma hipótese de incentivo fiscal prevista em projeto em tramitação na Câmara dos Deputados. A proposta trata da aquisição desses materiais como uma operação que pode ser considerada para a concessão do benefício tributário.
O texto concentra-se na relação comercial entre as empresas e os trabalhadores responsáveis pela coleta e pela separação de resíduos recicláveis. A ideia é reconhecer essa etapa da cadeia antes que os materiais sejam encaminhados para outras fases de processamento ou para a indústria.
O projeto ainda está em análise no Legislativo e, portanto, não produz efeitos imediatos. Para que a regra passe a valer, a proposta precisa seguir o processo de tramitação e ser aprovada conforme as etapas previstas para projetos dessa natureza.
Como funciona o incentivo previsto
O mecanismo proposto relaciona o benefício tributário à compra de materiais recicláveis realizada pelas empresas. Na prática, a aquisição feita junto aos catadores seria considerada dentro das operações aptas a gerar o incentivo previsto no projeto.
A medida não estabelece um benefício direto aos catadores na forma de pagamento ou crédito tributário, segundo a descrição da proposta. O incentivo é direcionado às empresas compradoras, enquanto os catadores permanecem como responsáveis pela origem dos materiais negociados.
O projeto, dessa forma, coloca a decisão de compra das empresas no centro da política de estímulo. A operação comercial passa a ser o ponto utilizado para reconhecer a participação dos catadores na cadeia de reciclagem.
Reconhecimento da etapa de coleta
Materiais recicláveis percorrem diferentes etapas até serem reinseridos em processos produtivos. A coleta e a comercialização realizadas pelos catadores ocorrem antes da chegada dos resíduos às empresas que fazem a triagem, o processamento ou a transformação dos materiais.
É justamente essa etapa inicial que a proposta busca incluir no desenho do incentivo fiscal. O texto considera a compra feita na origem, ou seja, a aquisição dos materiais coletados pelos catadores, como parte da cadeia que pode ser reconhecida para fins tributários.
Com isso, a proposta trata a atividade dos catadores não apenas como uma etapa de coleta, mas também como uma operação de fornecimento de materiais recicláveis às empresas. O enquadramento depende, contudo, da aprovação do projeto e da regulamentação que eventualmente venha a ser necessária.
Relação entre empresas e catadores
O projeto também alcança a forma como as empresas registram suas compras de recicláveis. Ao associar a aquisição ao incentivo, a proposta cria uma referência tributária para operações realizadas com materiais obtidos junto aos catadores.
O foco não está em alterar a atividade de coleta, mas em reconhecer a compra empresarial que ocorre depois dela. A empresa que adquire o material aparece como beneficiária da medida, enquanto o trabalho realizado na coleta é incorporado à operação considerada pelo projeto.
A proposta, portanto, estabelece uma conexão entre a atividade dos catadores e o planejamento de compras das empresas. O benefício dependeria da existência da operação prevista no texto e do cumprimento das condições que forem definidas durante a tramitação legislativa.
Projeto ainda depende de tramitação
A previsão apresentada não representa uma autorização imediata para que as empresas passem a utilizar o incentivo. Como se trata de um projeto em análise na Câmara, o texto ainda está sujeito ao exame dos parlamentares e pode passar por alterações ao longo do processo legislativo.
A aplicação da medida também dependeria da redação final aprovada e das regras necessárias para definir como as compras seriam comprovadas e consideradas para fins tributários. Esses detalhes precisam ser estabelecidos no próprio texto ou em regulamentação posterior, caso a proposta avance.
Até a conclusão da tramitação, a possibilidade permanece restrita ao conteúdo do projeto. Empresas e catadores não passam a ter, por causa da apresentação da proposta, um novo direito ou obrigação tributária automaticamente aplicável.
Impacto na cadeia de reciclagem
Ao prever um incentivo associado à compra de recicláveis, o projeto insere a relação entre empresas e catadores no debate sobre políticas tributárias para a reciclagem. O texto considera que a aquisição dos materiais na etapa inicial pode ser incluída entre as operações reconhecidas pelo poder público.
A proposta também desloca o foco do benefício para o momento em que a empresa decide de quem comprar os materiais recicláveis. Nesse desenho, a compra realizada junto aos catadores é o fato relacionado à possibilidade de incentivo.
O projeto não elimina as demais etapas da cadeia de reciclagem nem substitui as atividades de triagem, processamento e transformação. A medida se concentra na operação anterior, quando os materiais coletados são comercializados com empresas.
O alcance definitivo do mecanismo dependerá do texto que vier a ser aprovado. Também será necessário verificar, durante a tramitação, quais materiais, operações, empresas e formas de comprovação poderão ser abrangidos pelo benefício.
Próximos passos
A proposta seguirá o rito legislativo aplicável aos projetos em tramitação na Câmara dos Deputados. Nesse percurso, o texto poderá ser analisado pelas instâncias responsáveis, receber modificações e ser submetido às votações previstas.
Somente após a aprovação e a eventual sanção, conforme o tipo de proposição e as regras aplicáveis, será possível saber se o incentivo entrará em vigor. A redação final também definirá as condições para que as empresas utilizem o benefício e para que as compras de recicláveis sejam reconhecidas.
Até lá, o projeto representa uma tentativa de incluir a compra de materiais coletados por catadores entre as operações consideradas em uma política de incentivo fiscal. A proposta mantém os trabalhadores na origem da cadeia e direciona o possível benefício às empresas que realizarem a aquisição.
Fonte: Agência Câmara de Notícias.